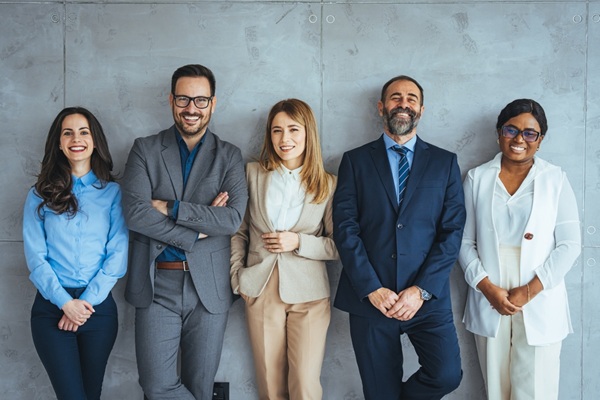

Pour certains professionnels, costume, cravate ou tailleur font partie du quotidien de travail. Mais parce qu’ils peuvent aussi être portés dans la vie courante, leur coût n’est pas considéré comme une dépense professionnelle déductible. Une députée demande donc au Gouvernement si cette règle mérite d’évoluer…
Pour rappel, les dépenses vestimentaires ne sont fiscalement déductibles que dans l’hypothèse où elles correspondent à l’achat de vêtements de travail spéciaux, à l’instar des robes des avocats ou des équipements de protection individuel dans certains métiers.
En revanche, aucune déduction n’est autorisée lorsque les vêtements ne sont pas différents de ceux portés dans la vie courante.
Pour les travailleurs indépendants et les dirigeants, certaines dépenses vestimentaires peuvent être nécessaires à l’exercice de leur activité. Mais toutes ne sont pas pour autant fiscalement déductibles.
À l’heure actuelle, les vêtements dits « civils », comme les costumes, les cravates, les chemises ou les chaussures de ville, restent considérés comme susceptibles d’être portés dans la vie courante.
Toutefois, dans de nombreux secteurs, une tenue formelle peut participer à la présentation professionnelle du dirigeant ou du travailleur indépendant, notamment dans les professions juridiques et financières, l’expertise comptable, le conseil ou encore certaines professions libérales.
Par ailleurs, certaines catégories professionnelles bénéficient d’une prise en charge ou d’un traitement différent pour leurs tenues professionnelles, notamment lorsqu’elles sont soumises au port d’un uniforme ou d’une tenue spécifique.
Interrogé sur la possibilité d’admettre la déduction, au moins dans une certaine limite, des dépenses vestimentaires strictement nécessaires à l’exercice d’une activité nécessitant une présentation formelle, dès lors que ces vêtements ne présentent plus de caractère personnel, le Gouvernement vient de se positionner.
Il rappelle que les dépenses vestimentaires peuvent être déduites lorsqu’elles correspondent à l’acquisition de vêtements de travail spéciaux.
C’est notamment le cas de la robe portée par les avocats, qui présente un caractère professionnel spécifique et ne constitue pas une tenue pouvant être portée dans de la vie courante.
À l’inverse, les vêtements qui peuvent être utilisés à titre personnel conservent un caractère personnel, même lorsqu’ils sont effectivement portés dans le cadre professionnel.
Le Gouvernement cite expressément les costumes, les cravates et les tailleurs, qui demeurent, selon lui, des vêtements susceptibles d’être portés dans la vie courante.
La réponse est donc claire : les dépenses correspondant à ces vêtements ne peuvent pas être admises en déduction, y compris partiellement.
Autrement dit, le fait qu’un costume, une cravate ou un tailleur soit porté exclusivement ou principalement dans le cadre professionnel ne suffit pas à lui conférer un caractère professionnel au sens fiscal. La possibilité de le porter dans la vie courante demeure déterminante.
Costumes, cravates et tailleurs : des dépenses vestimentaires fiscalement déductibles ? – © Copyright WebLex